
Propiedad privada (de las AFP)
Por Javiera Aravena Araneda
El 19 de diciembre de 2019, dos meses después del estallido social, el pleno del Tribunal Constitucional escuchó los casos de dos trabajadoras. María Angélica Ojeda, de Antofagasta, fue profesora y cotizó casi sin interrupciones hasta jubilar en 2017. Con más de 46 millones de pesos ahorrados, recibía una pensión de $185.000. Beatriz Valenzuela, de Punta Arenas, técnica en enfermería de un consultorio y madre soltera, tuvo lagunas previsionales porque dejó de trabajar remuneradamente para cuidar. A sus 60 años, la AFP le proyectaba una pensión de $208.097. Una cotizó casi sin pausas. La otra, no. Las dos llegaron al mismo lugar: una pensión que no alcanza. Ambas pidieron a sus AFP los fondos de sus cuentas. Las AFP se negaron, ellas recurrieron de protección y las Cortes de Apelaciones de Antofagasta y de Punta Arenas, en vez de rechazar sin más, le preguntaron al Tribunal Constitucional (TC) si aplicar el DL 3.500 a estos casos, en especial las disposiciones que impiden retirar los fondos, era constitucional.
Me tocó alegar por ambas, junto a Fernando Atria y José Luis Ugarte. No eran casos aislados. Formaban parte de una campaña impulsada en 2018 por la Coordinadora NO+AFP y la Fundación Casa Común, cuya estrategia judicial encabecé, con colegas que presentaron recursos de protección ante Cortes de Apelaciones de todo el país. Sabíamos que íbamos a perder. Esa nunca fue la apuesta. Lo que buscábamos era exponer la contradicción de fondo de un sistema de capitalización individual que no fue concebido para pagar pensiones dignas. Si el propio sistema reconocía a las afiliadas como dueñas de los fondos acumulados en sus cuentas individuales (un dominio que, además, ampara el artículo 19 N° 24 de la Constitución), ¿qué sentido tenía impedirles disponer de ellos justamente al llegar a la vejez, que es la contingencia vital e inevitable que esos ahorros estaban destinados a cubrir? ¿No era acaso razonable que quisieran retirar su dinero para asegurarse un pasar digno?
Aquel 19 de diciembre, el Tribunal rechazó los requerimientos por 9 votos a 0. La sentencia, publicada el 14 de mayo de 2020, en plena pandemia, nos dijo que los fondos son propiedad del afiliado, sí, pero que constituyen “un patrimonio que tiene una destinación específica e inmodificable”: generar pensiones (STC 7442 y 7548). Ya lo había dicho en 2001: es “una propiedad que ha nacido afectada a una finalidad específica” (STC 333). Una propiedad bien curiosa: no podemos usarla, no podemos disponer de ella y la administra un tercero que cobra por hacerlo, y le va muy bien a juzgar por las utilidades de las AFP y los suculentos sueldos de sus directores. Y ni siquiera podemos renunciar a ella, porque la afiliación es obligatoria. Todo eso, para una pensión que solo a unos pocos les permite vivir con dignidad. Aun así, algo se movió.
En febrero de 2021 se publicó la Ley N° 21.309, que permite a las personas con enfermedades terminales pensionarse anticipadamente y retirar parte de sus fondos. Fue una grieta, no un cambio de reglas. Seis años después de la sentencia del TC, ese absurdo no solo sigue intacto: se volvió decadente.
Entre enero y septiembre de este año, el Fondo E —el más conservador, el que se elige para no arriesgar— cayó 10,39% real, según la Superintendencia de Pensiones. El Fondo D, el segundo más conservador, cayó 6,38%, y ahí están 619.828 afiliados mayores de 60 años. Es decir, la plata de quienes están a punto de jubilar. ¿Qué pasó? Las AFP apostaron, con contratos de derivados, a que bajarían las tasas de interés en Estados Unidos. Las tasas subieron y las pérdidas de valoración llegaron a US$7.700 millones, según Bloomberg. Los lobos de Sanhattan, como los llama Daniel Matamala, jugaron a la ruleta con el fondo que se suponía era la alcancía. La Superintendencia abrió procesos sancionatorios contra las siete AFP. Veremos.
Mientras tanto, el ministro del Trabajo pidió a quienes están por jubilar “no tomar decisiones apresuradas, en la medida en que se pueda postergar por unos meses”. Como si el cansancio de décadas de faena, en una caja de supermercado o cuidando a otros, se pudiera postergar hasta que el mercado se recupere. La ironía a ojos vistas: la destinación fue “inmodificable” para María Angélica y para Beatriz, no para quienes administran su plata. Ellas no pudieron disponer de sus fondos ni siquiera para vivir. Las AFP sí, especulando con los frutos de su trabajo.
¿Por qué las personas tenemos que actuar como inversionistas de nuestros fondos, escoger entre el A y el E y adivinar qué pasará en el mercado? Muchas solo queremos un sistema que cumpla los principios básicos de la seguridad social: universalidad, solidaridad y suficiencia.
La seguridad social nació justamente para que la vejez no fuera una apuesta. Aquí hicieron lo contrario: pusieron a cada trabajadora a escoger su riesgo y, cuando el fondo “seguro” se desploma, le dicen que fue su elección.
El problema de fondo no es si lo que hicieron las AFP fue legal o ilegal. Probablemente habrá responsabilidades civiles y quizás penales. Es lo que hemos normalizado: que la plata de la vejez se especule, que las pérdidas las pague el afiliado y que el castigo caiga, una y otra vez, sobre las familias trabajadoras. La urgencia es caldo de cultivo para falsas salidas, improvisadas, como el retiro de fondos de hasta un 15% que propone el Partido de la Gente.
Hagamos memoria: nuestros recursos de protección, que buscaban exhibir una contradicción y no ofrecer una salida, fueron antes de la pandemia. Los retiros del 10% llegaron después, entre 2020 y 2021, cuando millones de familias se quedaron sin ingresos en un país donde casi nadie vive de rentas ni de herencias, sino de su salario. Esos retiros resolvieron de forma individual un problema colectivo y, de paso, oxigenaron la débil legitimidad de las AFP, porque por un momento pareció cierto que “la plata es mía”.
Pero es un canto de sirenas: el Fondo E acaba de demostrar que esa plata es nuestra a la hora de las pérdidas, no a la hora de decidir. Un retiro solo llega a quien tiene fondos, es decir, a quien trabajó con contrato y cotizó, y deja fuera a quienes trabajan en la informalidad, que en Atacama son el 27,9% de las personas ocupadas (INE). Castiga, además, a las mujeres, que tienen lagunas previsionales porque cuidan, porque trabajan sin contrato o porque nunca cotizaron: en Atacama, la mediana de su pensión autofinanciada es de $119.184, menos de la mitad que la de los hombres, de $247.505 (Fundación Sol, 2026).
Allí donde el sistema no alcanza, es el Estado el que responde, a través de la Pensión Garantizada Universal, financiada con los impuestos de todas y todos. El negocio es privado, el subsidio es público.
Andras Uthoff lo dijo sin rodeos: en Chile no hay un sistema de pensiones, sino un mercado de ahorro de largo plazo. Atacama cerró el trimestre junio-agosto con 9,5% de desempleo: 10,7% entre las mujeres y 8,5% entre los hombres (INE). En la provincia de Huasco, el desempleo femenino llegó a 12,8%. Y la mediana de las pensiones autofinanciadas fue de $175.200: menos de la mitad de la línea de pobreza para una persona que arrienda (Fundación Sol, 2026). La región aporta buena parte de la riqueza minera del país y, aun así, sus abuelos se pensionan pobres.
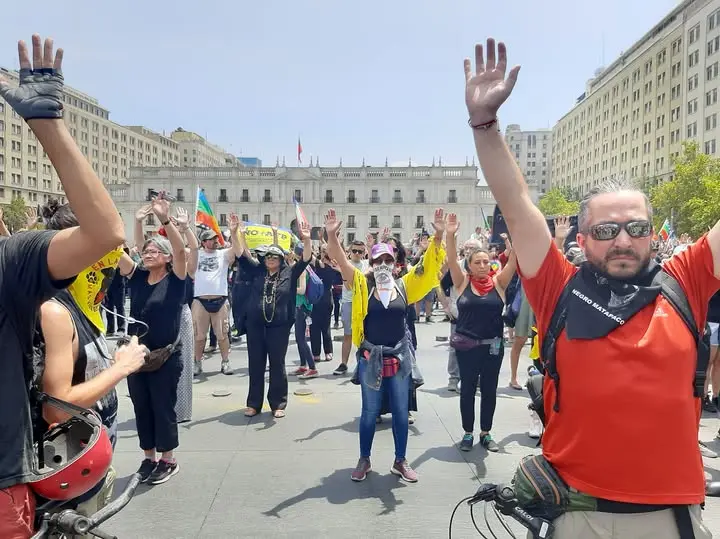
Las razones del descontento que estalló en octubre de 2019 siguen ahí: pensiones que no alcanzan, trabajo escaso y precario, un sistema que no da abasto y la certeza de que unos pocos juegan con lo que es de todos. Hubo comisiones, reformas y retiros, pero no voluntad política de terminar con el modelo.
El 8 de octubre de 2019, Sebastián Piñera dijo que Chile era “un verdadero oasis”. Diez días después, el país estalló, y en las élites se repetía “no lo vimos venir”.
Rosa Luxemburgo ya lo advirtió: “No hay nada más improbable, más imposible, más fantasioso que una revolución una hora antes de que estalle”.
Brota entonces, por sí sola, la pregunta: ¿qué les hace pensar que pueden seguir actuando con tanta indolencia, como si no pudiera volver a pasar?
Publicación en Instagram: https://www.instagram.com/p/DfAmg2PGHSk/?mdxt=MXV1ZnBpeTlqMDJheQ==
FUENTE: pressenza.com